Le raffinerie hanno fatto i conti e un barile trasformato in diesel vale circa 100 dollari, mentre lo stesso barile convertito in benzina ne vale circa 70. Con una differenza del genere, la scelta è ovvia. Neanche a dirlo, questa scelta, l’Europa sta per pagarla. Adesso, spieghiamolo per bene.
Goldman Sachs ha già rivisto le sue posizioni. La banca ha chiuso gli spread sul diesel e spostato l’attenzione sulla benzina europea fino alla metà del 2027, convinta che i prezzi attuali del gasolio finiranno per trascinarsi dietro anche quelli della verde. La produzione globale di benzina è calata del 2% su base annua, con circa 1,3 milioni di barili al giorno in meno sul mercato. In un mercato già sotto pressione geopolitica, non è affatto sotto controllo.
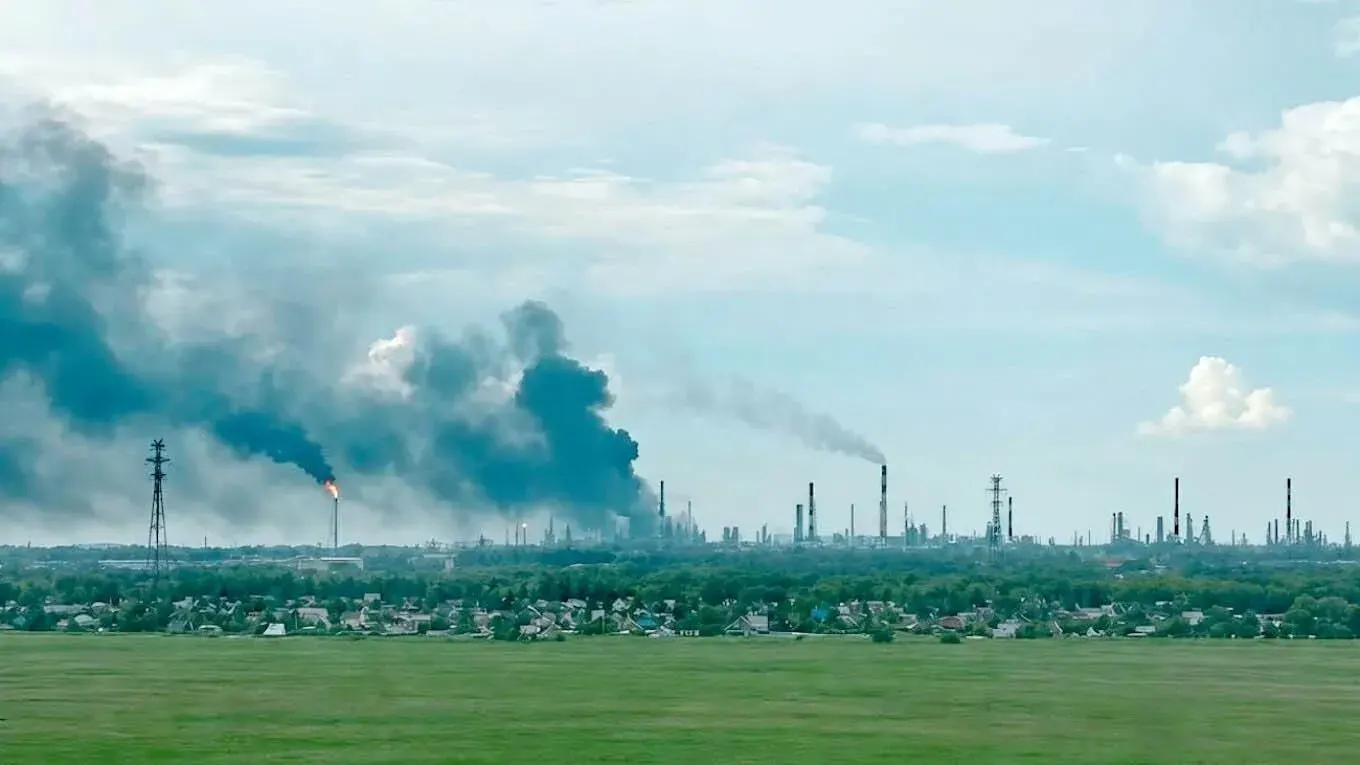
Non si parla solo della domanda, ma della capacità di risponderle. Le raffinerie russe colpite dagli attacchi ucraini, gli impianti del Golfo fuori uso, Saudi Aramco che ha comunicato di non voler inviare greggio alle raffinerie europee per ottobre, dopo un attacco a un oleodotto strategico da parte di milizie filo-iraniane. Ogni barile che smette di arrivare è un barile che qualcuno deve andare a cercare altrove, in un mercato dove altri stanno già cercando la stessa cosa.
Il polacco Orlen, il più grande operatore petrolifero dell’Europa orientale (e protagonista di uno scandalo su una compravendita di petrolio venezuelano andata non male, malissimo), si era già spostata sul greggio saudita per rimpiazzare quello russo dopo l’invasione dell’Ucraina. Ora deve trovare un nuovo piano B. Ogni nuovo accordo, però, significa competere con altri acquirenti per gli stessi barili. Il risultato lo paghi alla pompa.
Negli Stati Uniti le raffinerie stanno girando ai livelli più alti degli ultimi 22 anni, concentrandosi sul diesel per rispondere alla domanda internazionale generata da due conflitti simultanei. Questo lascia meno benzina disponibile sul mercato americano. Goldman Sachs considera proprio la benzina statunitense come l’asset con il maggiore potenziale di rialzo: offerta in calo, domanda invariata. Funziona così.
Per l’Europa il rischio è doppio. Non solo la produzione interna di benzina è in calo, ma il continente dipende strutturalmente dalle importazioni. Se gli Stati Uniti decidessero di limitare le esportazioni di prodotti raffinati, ipotesi non esclusa dagli analisti, l’Europa si troverebbe a competere su un mercato globale ancora più stretto, senza leve per influenzarlo.
I 2 euro (e passa) al litro che oggi fanno ancora storcere il naso potrebbero presto sembrare il buon tempo andato. Bloomberg parla già di possibili riunioni di emergenza tra i funzionari UE. Non è ancora una crisi, certo, ma è il momento in cui i segnali iniziano ad assomigliare fin troppo a quelli visti in passato.
La transizione energetica ha una dimensione climatica, ma adesso ha soprattutto una dimensione strategica che continua a essere ignorata sistematicamente da chi governa un continente che non produce quasi nulla di ciò che brucia.