La Cina ha già vinto anche questa partita. Oltre 400 GWh di capacità produttiva per le batterie al sodio, tra impianti operativi e progetti annunciati, mentre il resto del mondo ne conta a malapena 11. Trentasei volte meno: qui il gap è sostanzialmente incolmabile.
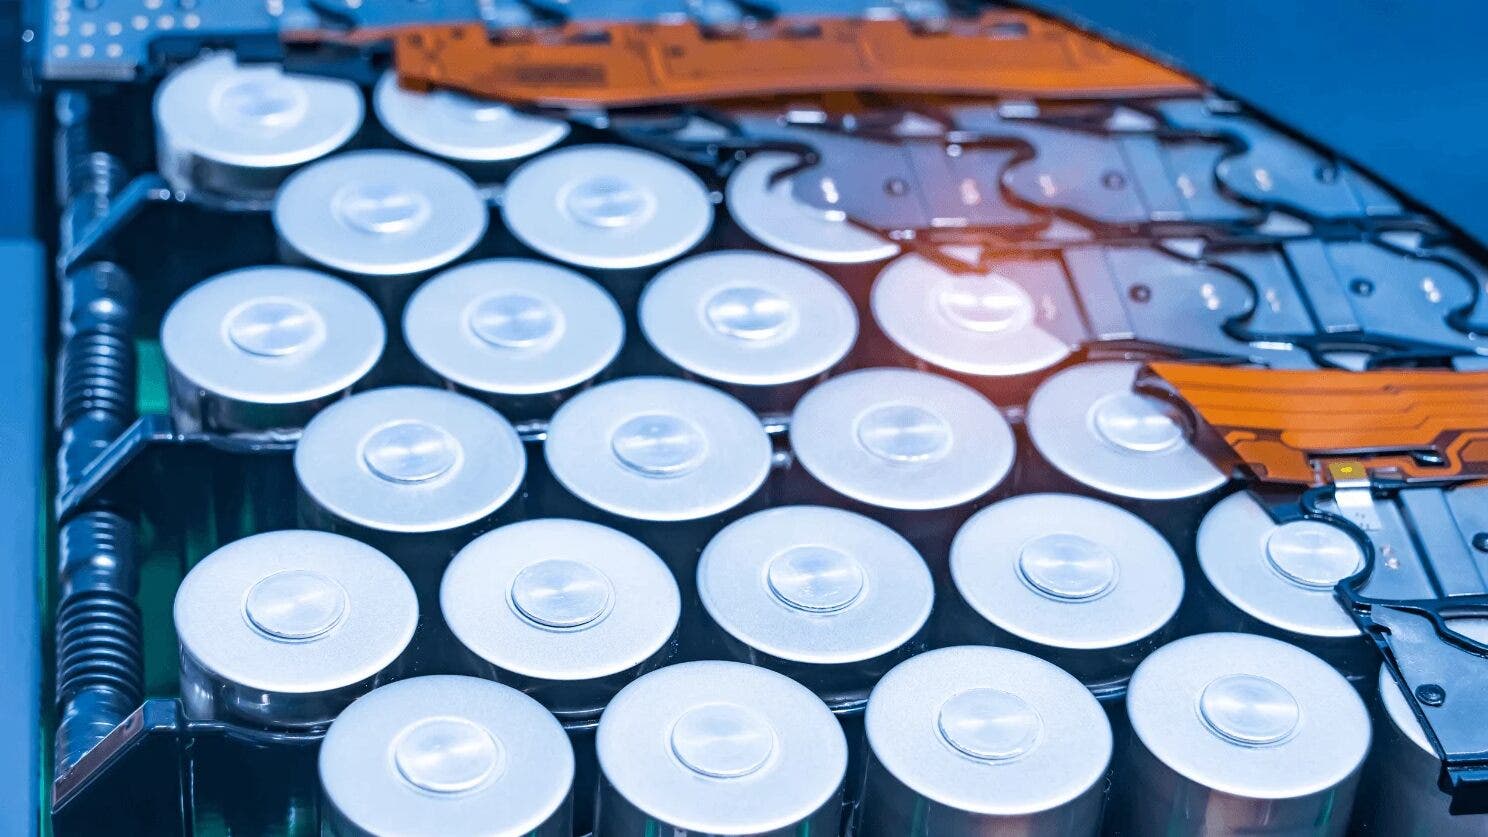
Le batterie al sodio non sono una novità da laboratorio. Funzionano secondo principi analoghi a quelle ioni di litio, ma sostituiscono il litio con il sodio, un elemento abbondante, distribuito geograficamente in modo molto più democratico, e decisamente meno soggetto alle tensioni geopolitiche che già condizionano le catene di approvvigionamento del litio.
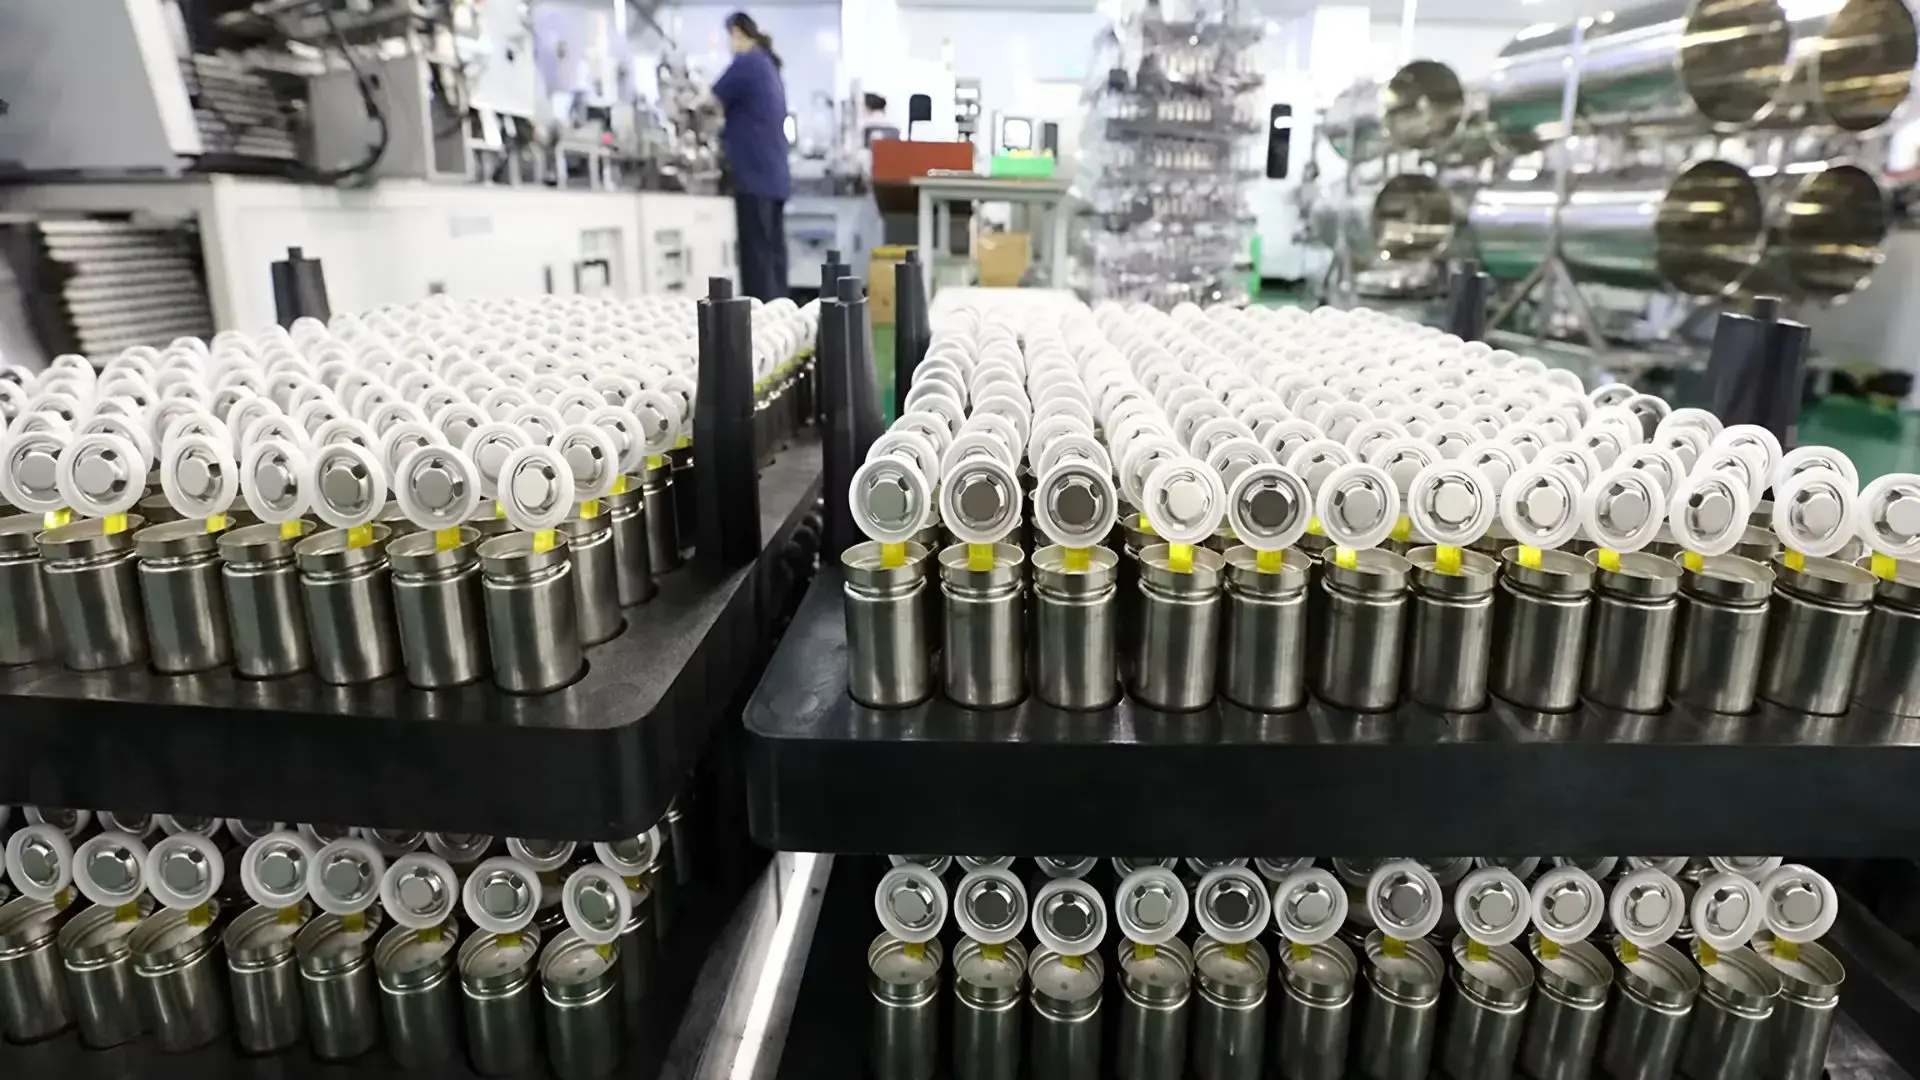
L’Agenzia Internazionale dell’Energia stima che, se i progetti annunciati venissero realizzati, la Cina potrebbe controllare oltre il 95% della capacità mondiale entro il 2030. Una profezia quasi autoavverante, considerando chi sta spingendo su questa tecnologia.
CATL, il più grande produttore mondiale di batterie, ha già avviato il deployment della seconda generazione di celle al sodio e prevede di espanderne l’utilizzo commerciale nel corso del 2026. BYD non è da meno. Sono gli stessi nomi che dominano il mercato del litio, dunque, nessuna sorpresa, nessun outsider.
I vantaggi della chimica al sodio esistono e sono concreti. A basse temperature funziona meglio: le ultime generazioni mantengono circa il 90% della capacità nominale anche a -40°C, un dato che apre scenari interessanti per i veicoli elettrici destinati ai climi estremi. Costa meno del litio e, a differenza del litio, non dipende da una manciata di Paesi che tengono il mondo in scacco sulla materia prima.
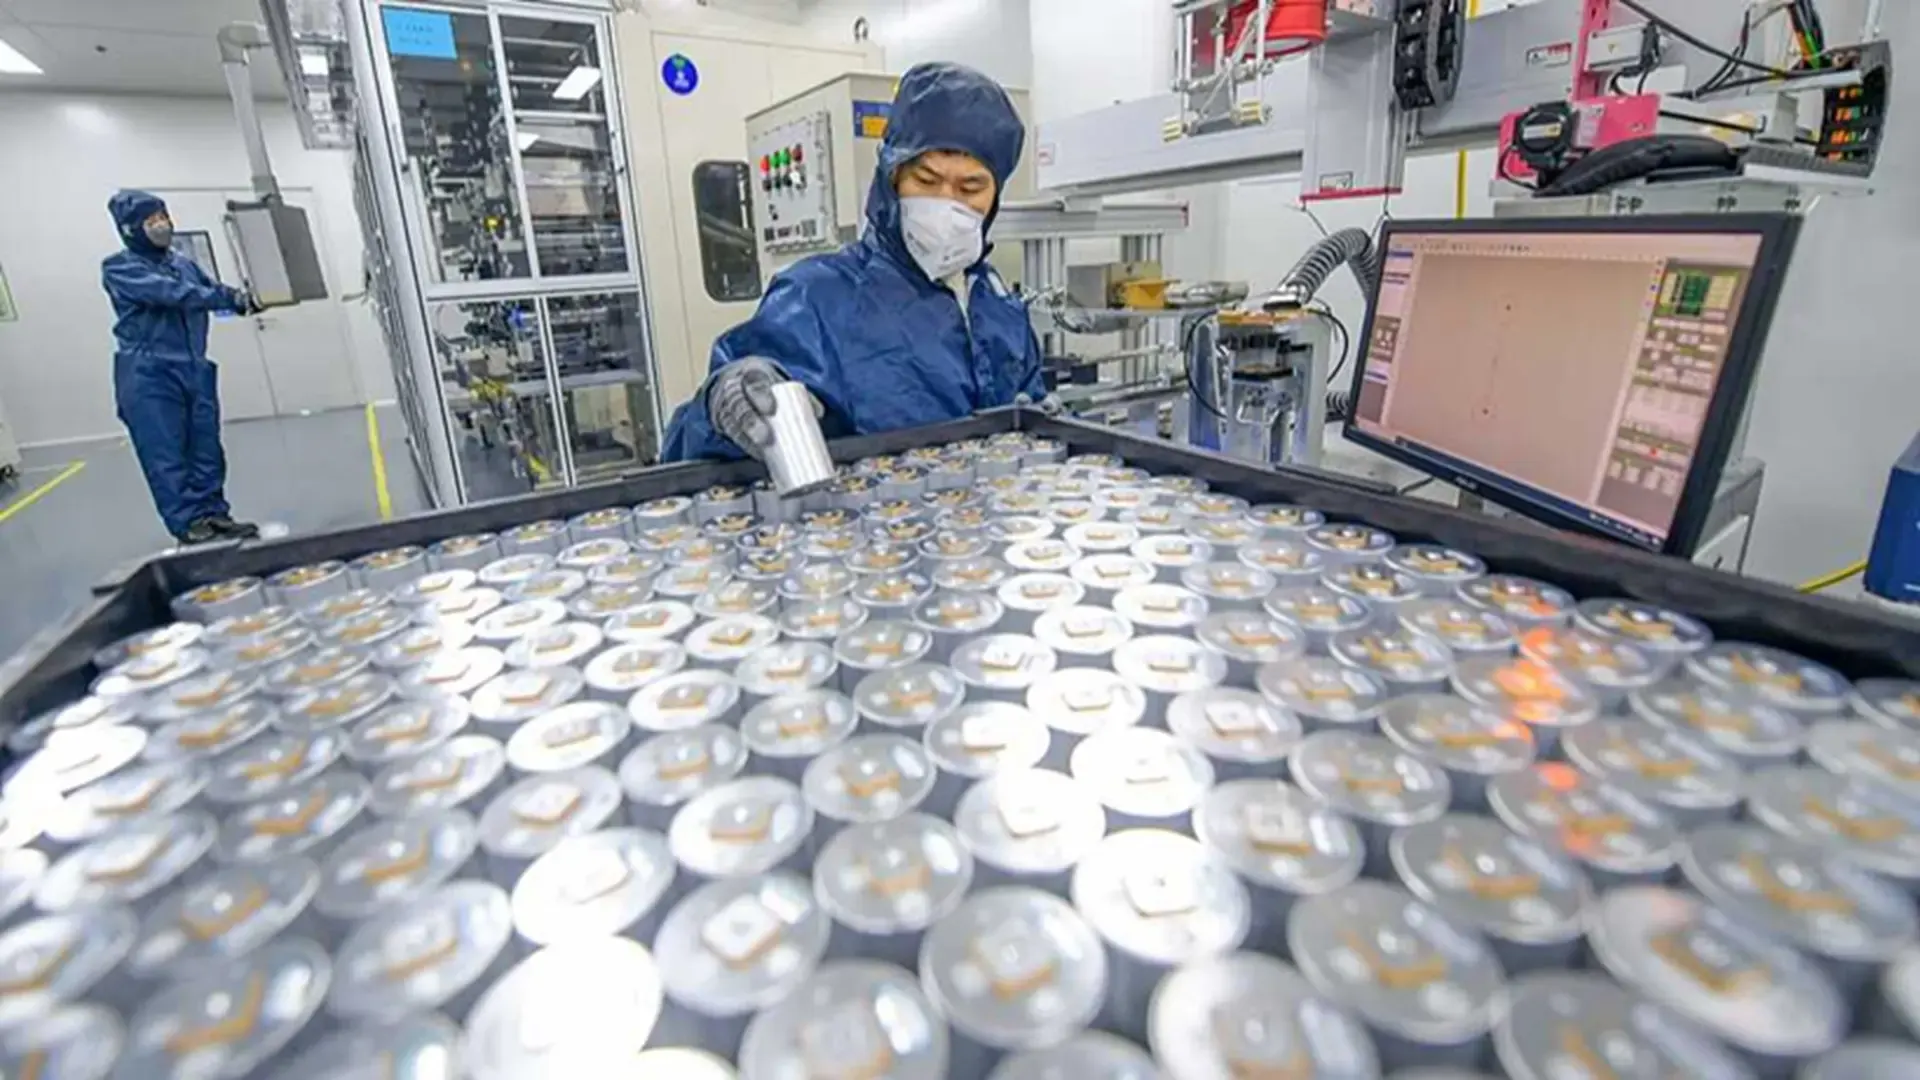
Il problema è la densità energetica. A parità di peso e volume, le batterie al sodio immagazzinano meno energia. Un compromesso accettabile per un’utilitaria elettrica che non deve percorrere 700 km di autonomia tra una ricarica e l’altra, ma un ostacolo reale per chi si aspetta da una berlina prestazioni paragonabili al termico.
Gli analisti citati dal Financial Times collocano l’eventuale parità di costi con il litio intorno al 2027, ma tutto dipende dall’evoluzione del prezzo del litio stesso e dalle migliorie tecnologiche che l’industria riuscirà a mettere a segno.
Nel frattempo, altrove si contano le sconfitte. La statunitense Natron Energy ha chiuso, LG Energy Solution ha deciso di aprire una linea pilota al sodio a Nanchino, quindi dentro l’ecosistema cinese. L’Europa ha progetti, startup, convegni, mentre, appunto, la Cina ha fabbriche.